Una línea clara entre estabilización y disciplina
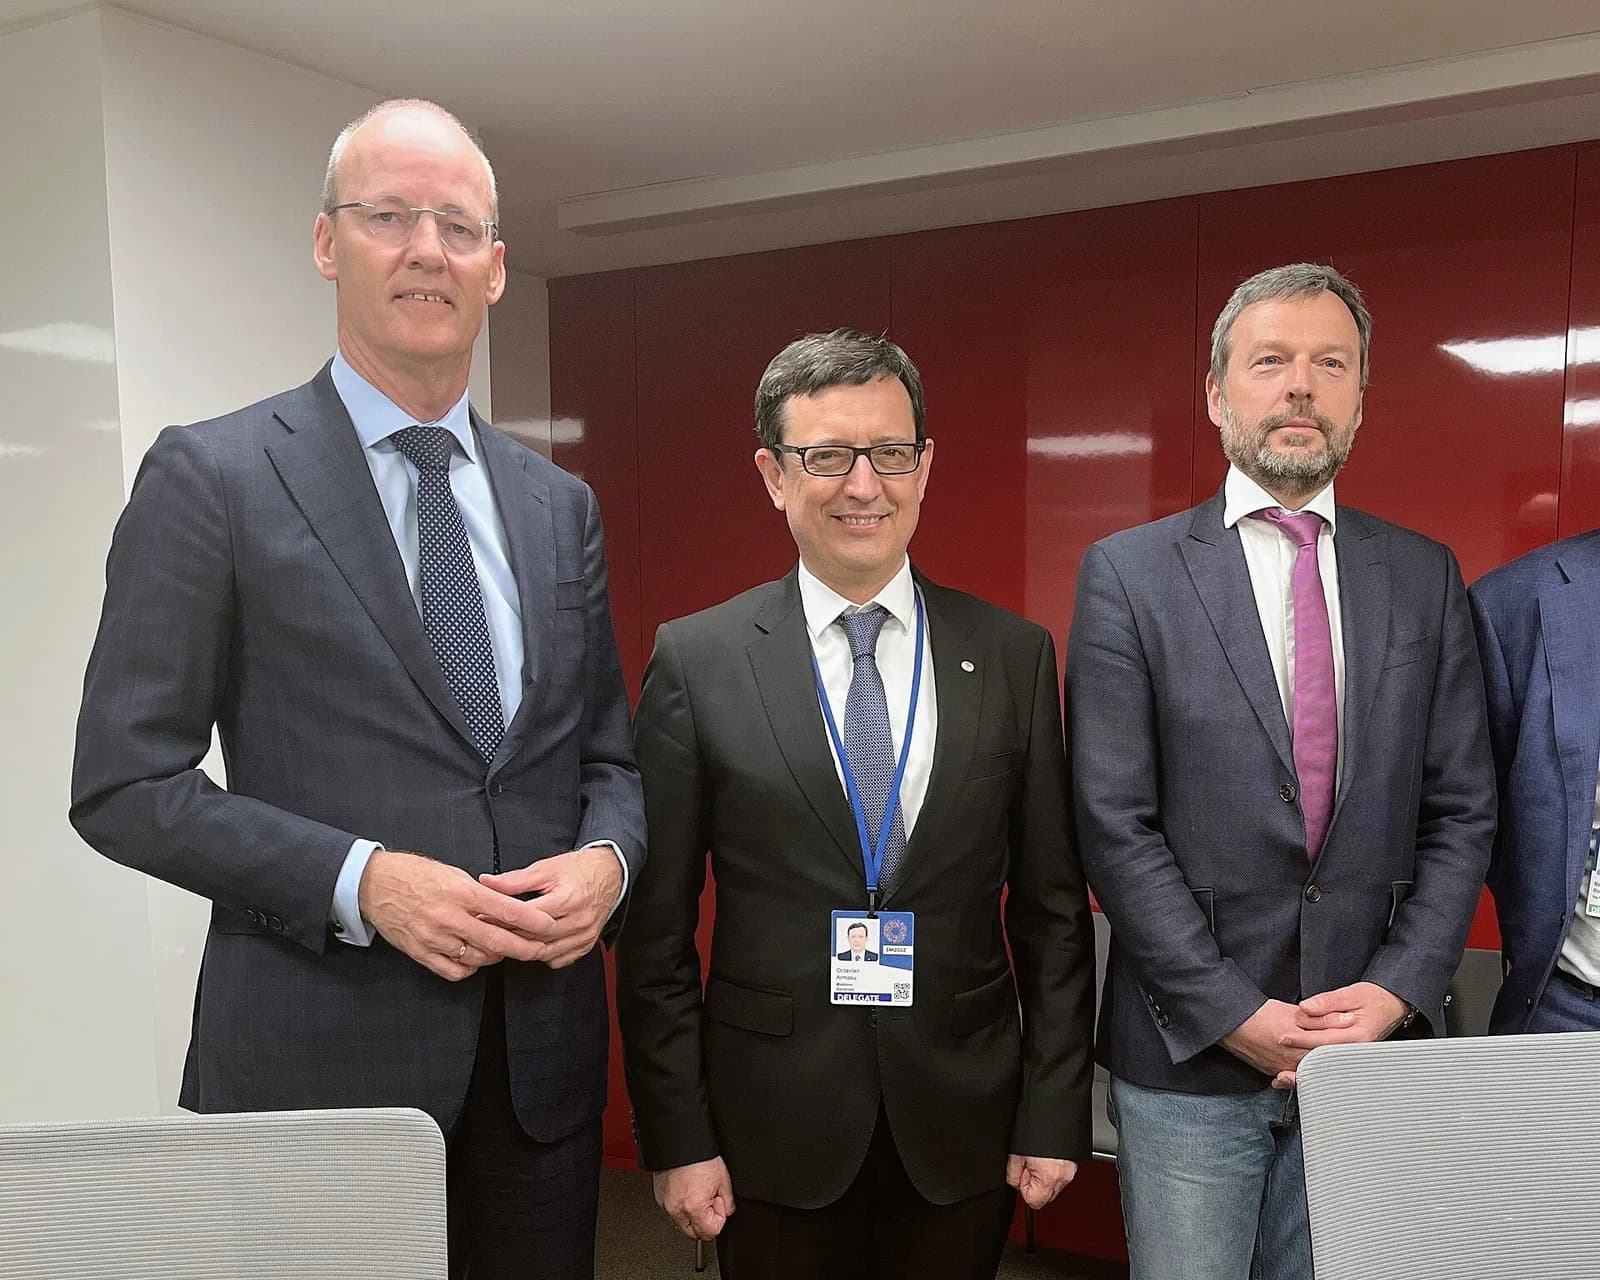
Klaas Knot, exgobernador del banco central neerlandés, ha sostenido que el Banco Central Europeo puede intervenir en los mercados de deuda pública para restablecer el orden cuando las cotizaciones se vuelven desordenadas, aunque esa actuación no puede reemplazar una gestión responsable del gasto y la deuda. Defiende ese argumento mientras hace campaña para presidir el BCE, y el mensaje se dirige tanto a París como a los inversores.[S1][S2][S3][S4]
La distinción importa porque la inquietud por las finanzas públicas francesas ha reavivado la idea de otra crisis de deuda en la eurozona y ha centrado la atención en hasta dónde llegaría el banco central para calmar los mercados. Al separar la estabilización de corto plazo de la disciplina fiscal de largo plazo, Knot dejó entrever que cualquier red de seguridad del BCE llegaría acompañada de exigencias para los gobiernos beneficiados.[S1]
Una carrera de liderazgo con efectos en el mercado
Knot se enfrenta a Pablo Hernandez de Cos, exresponsable del banco central español, por el puesto de Christine Lagarde, quien anunció el mes pasado que se marchará el 7 de febrero, unos nueve meses antes de que concluya su mandato. Quien gane afrontará una dificultad estructural: los 21 gobiernos de la eurozona fijan cada uno su propia política fiscal, lo que complica la coordinación con una política monetaria única.[S1]
Su mensaje fiscal pesa sobre todo en los diferenciales soberanos, en particular en los bonos franceses medidos frente al Bund alemán. Los inversores probablemente lo leerán como una señal de que el respaldo del BCE sería condicionado y no indefinido. Un presidente con esa visión podría hacer que los mercados se mostraran menos dispuestos a apostar por una red de seguridad plena del banco central si empeoran las cuentas francesas, lo que eleva el riesgo de diferenciales más amplios en periodos de tensión.[S1]
Tipos, energía y una visión optimista del crecimiento
En materia económica, Knot se mostró en general optimista. Citó una demanda interna resistente, un mercado laboral sólido y balances saneados del sector privado, y también señaló el mayor gasto en defensa y la inversión estadounidense en inteligencia artificial como fuentes adicionales de actividad que benefician a Europa.[S1]
Sobre la inflación recomendó prudencia. Reconoció que la guerra de Irán ha elevado los precios de la energía y ha añadido presión a corto plazo, y situó la incógnita principal en si el encarecimiento energético se traslada a los salarios y a los precios de consumo en general. Con expectativas de inflación estables y escasa evidencia hasta ahora de efectos de segunda ronda generalizados, abogó por una línea mesurada en la que los responsables mantengan flexibilidad y dejen que los datos entrantes guíen las decisiones sobre tipos.[S1]
Knot añadió que su visión de la política monetaria ha cambiado desde la anterior crisis de deuda, cuando una inflación persistentemente baja dividió a los responsables del norte y del sur. Esa evolución podría influir en cómo perciben su candidatura los gobiernos del sur. El próximo presidente tendrá que sopesar la estabilidad de precios frente al peligro de inestabilidad financiera, mientras las tensiones geopolíticas y el elevado endeudamiento público nublan las perspectivas de la eurozona.[S1]