Una salida programada antes del voto francés
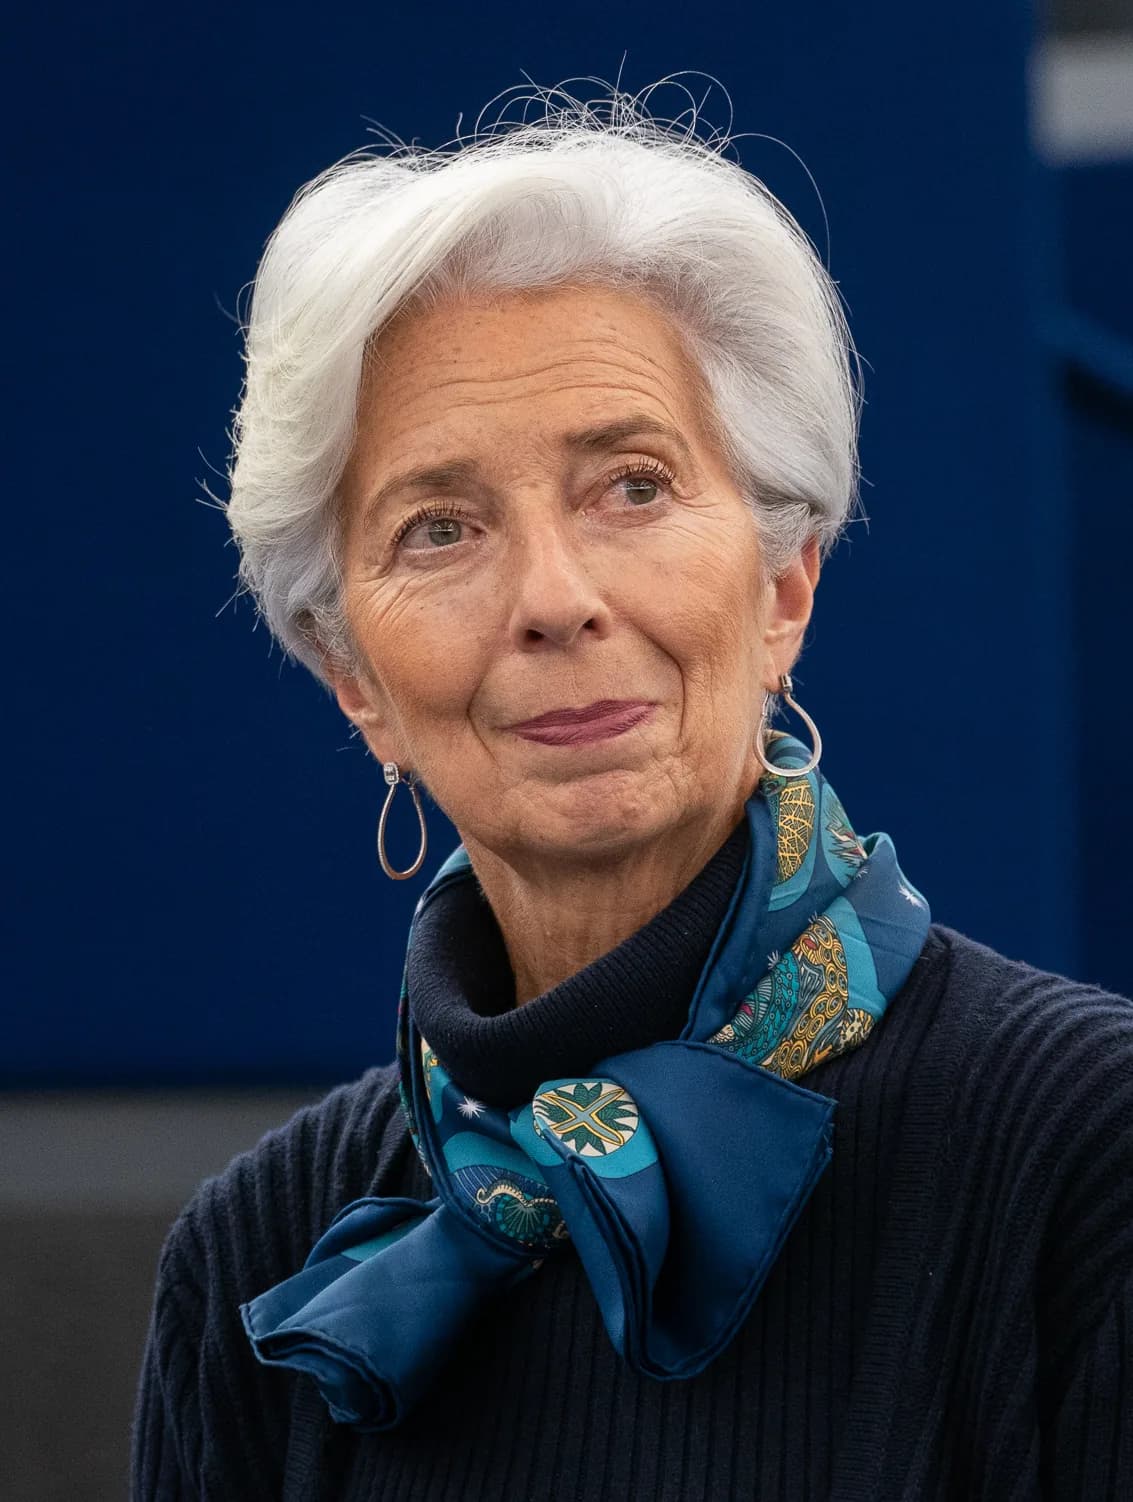
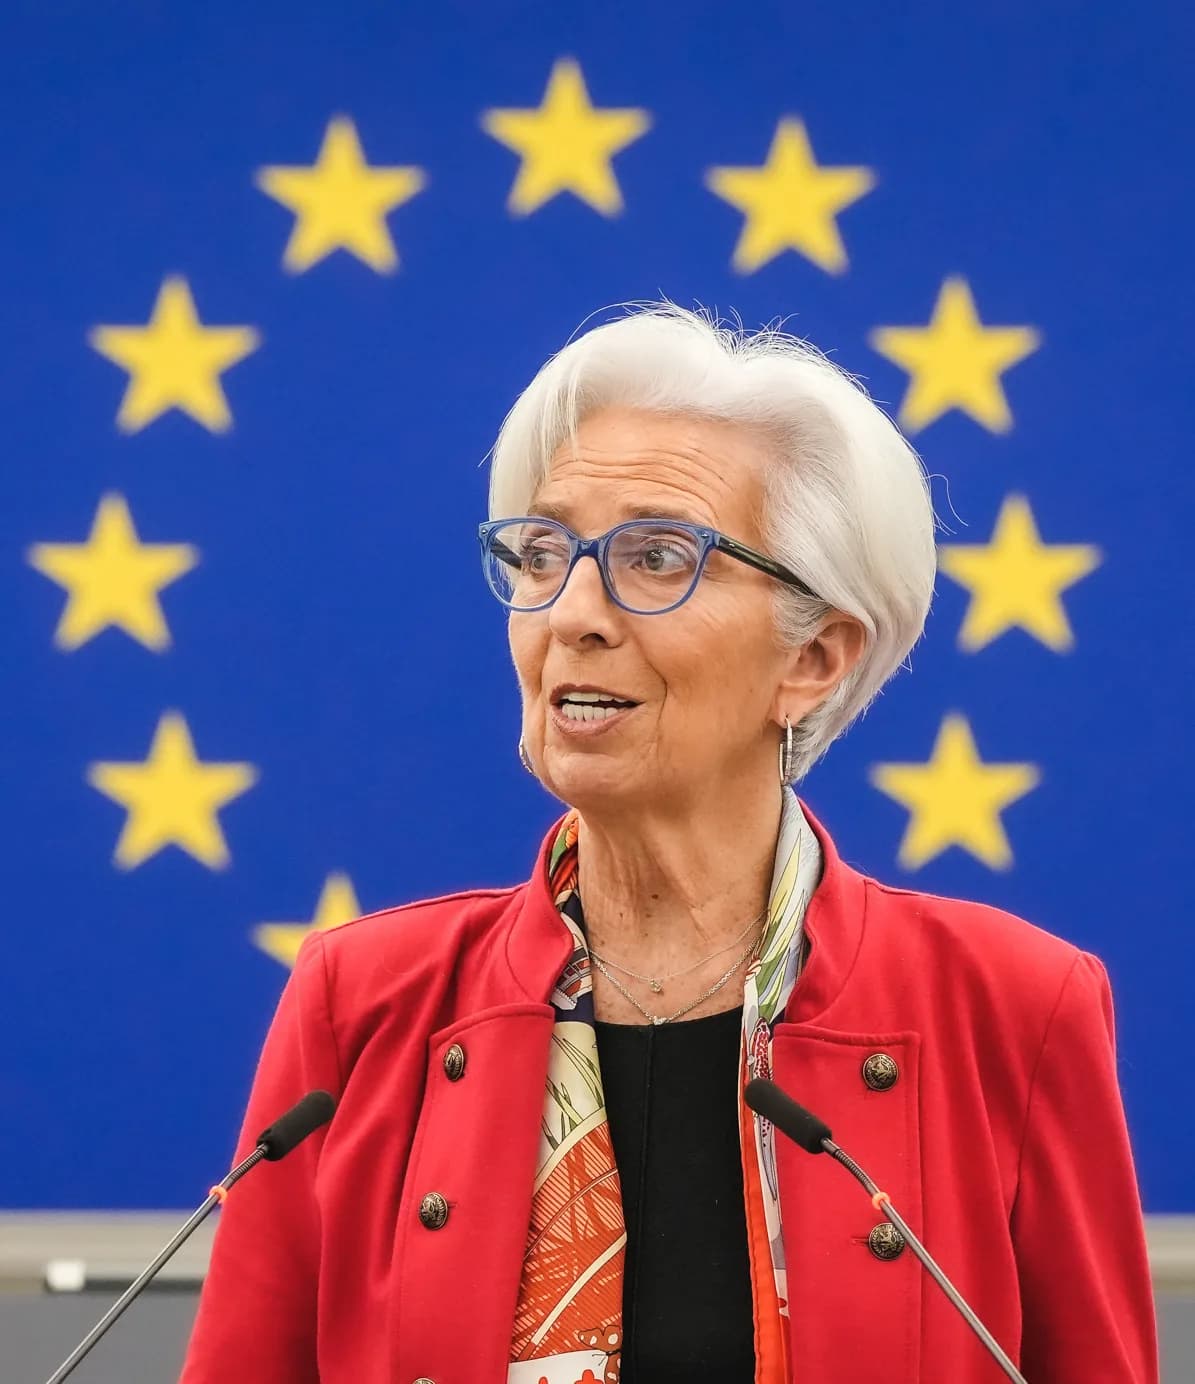
Christine Lagarde ha decidido abandonar la presidencia del Banco Central Europeo el 7 de febrero de 2027, según WealthBriefing. Su salida se produce antes de las elecciones presidenciales francesas, lo que significa que quien gane esos comicios no participará en la elección de su sustituto. Felix Feather, economista de Aberdeen Investments, calificó ese calendario de especialmente relevante dada la incertidumbre política y fiscal que rodea a Francia.[S1][S2][S3][S4][S5][S7]
El anuncio coincidió con la semana en que ambos grandes bancos centrales dejaron intactos sus ajustes de política. La tasa de depósito del BCE sigue en el 2,5%, mientras que el Comité Federal de Mercado Abierto mantuvo el rango objetivo de los fondos federales entre el 3,75% y el 4,00%. Ambos resultados coincidieron con lo que esperaban los mercados, y la noticia sobre Lagarde eclipsó rápidamente las propias decisiones sobre tipos.[S1][S6][S8]
La carrera sucesoria y lo que está en juego
Feather señaló que Aberdeen no prevé que un cambio en la cúpula altere la trayectoria de tipos a corto plazo, aunque espera que los mercados sigan de cerca la sucesión mientras persiste la presión sobre la deuda pública francesa. Indicó que los candidatos difieren en su visión sobre herramientas no convencionales como el instrumento de protección de la transmisión, y anticipa nuevas subidas en diciembre y marzo.[S1]
Conor Parle, economista de la zona euro en Fidelity International, afirmó que la salida anticipada de Lagarde abre conversaciones no solo sobre su puesto, sino también sobre los asientos en el consejo que ocupan Isabel Schnabel y Philip Lane. Citó a Pablo Hernandez De Cos y Klaas Knot como los actuales favoritos para la presidencia, y consideró que cualquiera de ellos probablemente aportaría continuidad y está visto como una voz creíble en economía y banca central. Si se nombra a uno de ellos, Parle espera que responsables alemanes y franceses ocupen los puestos restantes del consejo.[S1]
Neil Birrell, director de inversiones de Premier Miton, dijo que el próximo presidente heredará un entorno en el que se esperan subidas de tipos durante el próximo año, con los precios de la energía generando riesgo al alza para la inflación y a la baja para el crecimiento. Calificó ese escenario de difícil y sostuvo que mantenerse alineado con la curva, en lugar de ir por detrás o por delante, será una tarea exigente.[S1]
Inflación, deuda francesa y reacción del mercado
Lale Akoner, estratega de mercados globales de etoro, afirmó que la salida de Lagarde introduce incertidumbre en un momento incómodo, con la inflación elevada y los bonos franceses bajo presión. A juicio de Akoner, la limitada reacción inicial del mercado indica que los inversores descuentan continuidad en la política más que un cambio brusco de rumbo.[S1]
Akoner sostuvo que el mayor riesgo para los inversores es que los costes de financiación franceses suban más y se extiendan a la financiación bancaria y corporativa, debilitando el crecimiento y la renta variable. Un nombramiento creíble podría tranquilizar a los mercados, pero no arreglaría las finanzas públicas francesas, añadió. La estratega prefiere empresas europeas con una fuerte generación de caja y deuda manejable, y ve los bonos franceses como potencialmente atractivos solo si las mayores rentabilidades vienen acompañadas de un avance fiscal creíble y un marco del BCE fiable.[S1]
Bénédicte Kukla, estratega jefa de Indosuez Wealth Management, dijo que el BCE equilibra fuerzas contrapuestas. Señaló la persistente inflación energética y un posible repunte de los precios de los alimentos, con la inflación de la zona euro prevista para la próxima semana por encima del 4% interanual en octubre y la inflación subyacente, que excluye alimentos y energía, ampliamente estable pero aún por encima del objetivo, en torno al 2,5%. Por otro lado, afirmó que unas condiciones de financiación más restrictivas, visibles en los mercados de bonos europeos y en la última encuesta del BCE sobre préstamos bancarios, justifican una postura más acomodaticia.[S1]
La pausa de la Fed y el cambio de calendario
Daniele Antonucci, director de inversiones de Quintet Private Bank, matriz de Brown Shipley, dijo que la decisión de la Fed de mantener los tipos no fue una sorpresa. Espera una subida más en diciembre, pero la calificó como un ajuste limitado y no como el inicio de otro gran ciclo de endurecimiento.[S1]
Jon Butcher, economista sénior para Estados Unidos de Aberdeen, dijo que el mantenimiento parece una pausa breve para evaluar las condiciones antes de una probable subida en diciembre, más que una señal de que no hace falta más endurecimiento. También señaló que Warsh anunció un cambio en el calendario del FOMC, que recortará las decisiones de política de ocho a seis al año a partir de 2028 y dedicará las otras dos reuniones a debates estratégicos y de marco. Aberdeen sigue esperando subidas de la Fed en diciembre y marzo, y Butcher afirmó que la Fed aún debe demostrar su compromiso de devolver la inflación al 2%, aunque los datos de inflación todavía no justifican un ciclo prolongado de subidas.[S1]