Un giro histórico en la lectura de la inflación
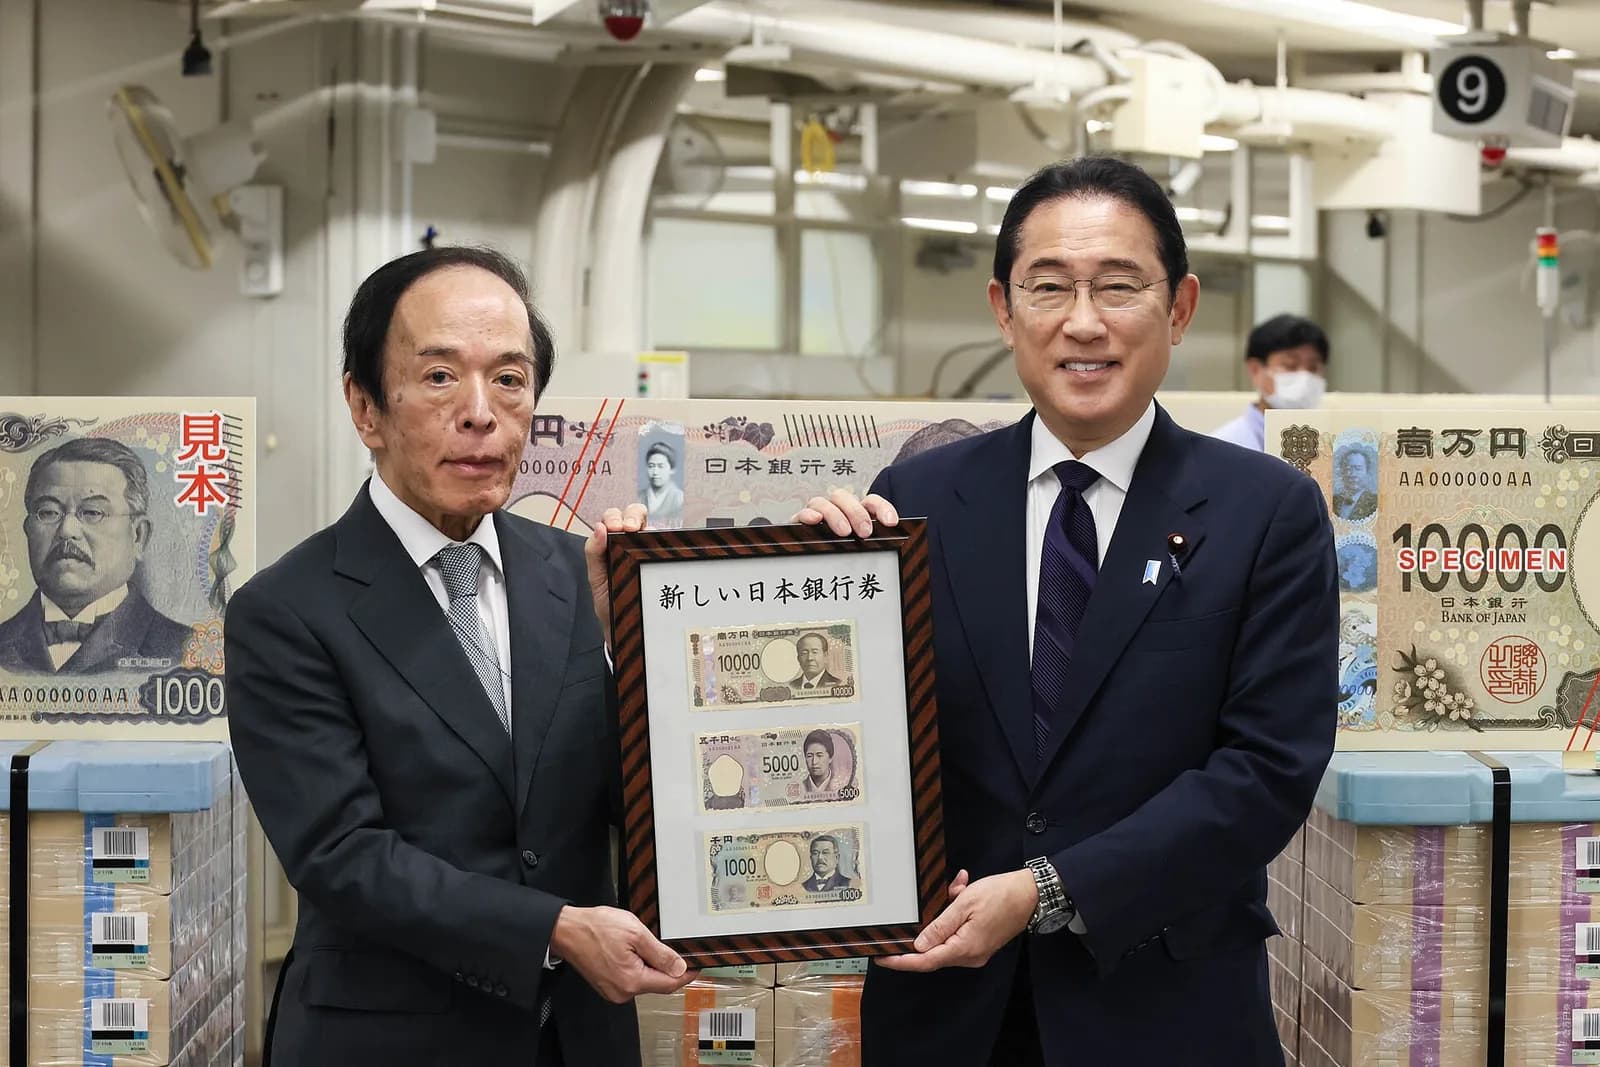
En su reunión del 30 de octubre, el Banco de Japón dejó su tasa de política en el 1,25%, una decisión respaldada por ocho de los nueve miembros del consejo. Hajime Takata votó en contra y pidió un aumento inmediato de un cuarto de punto hasta el 1,5%. Las tasas están en su nivel más alto desde 1995 tras la subida de septiembre, aunque los funcionarios siguen describiendo las condiciones financieras como acomodaticias.[S1]
El cambio más trascendente llegó en la evaluación de la inflación. Por primera vez desde que adoptó una meta del 2% en 2013, el banco afirmó formalmente que la tendencia de la inflación subyacente es en términos generales coherente con ese objetivo. La formulación pone fin a un largo periodo en el que los responsables de política se negaban a declarar la victoria sobre el débil crecimiento de los precios.[S1]
Ese giro modifica la pregunta de política. En lugar de preguntarse cómo reavivar los precios, el banco central se concentra ahora en evitar que la inflación se mantenga de forma persistente por encima del 2%. El sólido crecimiento salarial y la presión sobre el yen por los diferenciales internacionales de tasas refuerzan el argumento a favor de una política más restrictiva.[S1]
Por qué la declaración tardó tanto
La inflación general en Japón ha superado el 2% muchas veces desde 2022, incluidos cuatro ejercicios fiscales consecutivos con aumentos por encima de la meta. El banco, sin embargo, se contuvo porque distingue los picos temporales de precios de un proceso inflacionario duradero. Las oscilaciones de energía y alimentos por sí solas no bastaban para convencer a los funcionarios.[S1]
Lo que el banco buscaba era evidencia de un ciclo autosostenido: salarios más fuertes, expectativas de inflación más firmes y empresas capaces de subir precios sin hundir la demanda. Esas condiciones han ido apareciendo. Los precios al consumidor subyacentes de septiembre subieron un 2,1% interanual y los salarios ajustados por inflación aumentaron un 1,5% en agosto, el octavo avance mensual consecutivo.[S1]
Alcanzar la meta trae un nuevo peligro. Con la inflación subyacente ya cerca del 2%, las perturbaciones del petróleo, los bienes importados o un yen más débil pueden empujar los precios por encima del nivel deseado. Por eso al banco le preocupa cada vez más el costo de mantener los estímulos demasiado tiempo.[S1]
Las expectativas para diciembre se afianzan
La pausa de octubre era ampliamente esperada, sobre todo después de que la subida de septiembre llegara solo tres meses después de la de junio, el intervalo más corto entre aumentos desde 1990. Un nuevo movimiento inmediato habría sido inusualmente agresivo, por lo que la próxima reunión adquiere ahora mucho más peso.[S1]
Una encuesta reciente halló que el 83% de los economistas anticipa una subida a 1,5% en diciembre, frente al 35% de un mes antes. Algunos proyectan un endurecimiento aproximadamente trimestral, con aumentos en marzo y julio de 2027 que llevarían la tasa al 2%; otros ven un nivel terminal más cercano al 1,75%. La disidencia de Takata refuerza la lectura restrictiva.[S1]
La mayoría del consejo parece preferir pasos graduales mientras vigila las condiciones financieras y los datos entrantes. Las señales del gobernador Kazuo Ueda decidirán por tanto si se confirman las expectativas para diciembre o si el banco prefiere mantener abiertas sus opciones.[S1]
Petróleo, inteligencia artificial y la reducción del balance
Las proyecciones actualizadas dan a los inversores otra razón para esperar un endurecimiento. El banco elevó su previsión de inflación subyacente para el ejercicio fiscal 2027 al 2,6% desde el 2,4%, mantuvo la de 2026 en el 2,5% y revisó solo ligeramente las estimaciones de crecimiento. El prolongado conflicto en Oriente Medio y los mayores costos energéticos son un factor importante, ya que Japón depende en gran medida del combustible importado.[S1]
La inversión en inteligencia artificial añade presión mediante la demanda global de semiconductores, equipos informáticos e infraestructura relacionada. Eso apoya la manufactura y las exportaciones japonesas, pero también puede elevar los costos de los insumos, y el banco ha advertido que las empresas podrían trasladar más de esos gastos a los clientes. Una corrección del gasto en IA podría, en cambio, debilitar los precios de los activos y la actividad si las ganancias esperadas no se materializan.[S1]
El banco también prevé acelerar la normalización de su balance, elevando las ventas anuales de ETF de 330.000 millones de yenes a 860.000 millones a partir de enero de 2027. La tarea pendiente es contener la inflación sin ahogar la inversión y el crecimiento salarial que sostienen la recuperación japonesa.[S1]