Una previsión de duplicar Google Cloud
Alphabet publicará sus resultados del tercer trimestre el 28 de octubre, con la atención puesta en Google Cloud, la división llamada a liderar el crecimiento del beneficio operativo en los próximos trimestres. La dirección ha invertido grandes sumas en capacidad de cómputo y los inversores ahora buscan pruebas de que ese gasto genera rentabilidad. Tras un alza del 82% en los ingresos de la nube en el segundo trimestre, una previsión sostiene que el segmento más que duplicará sus ingresos en el tercero.[S1][S2]
Para alcanzar un crecimiento interanual del 100%, Google Cloud tendría que superar los 30.300 millones de dólares, unos 5.500 millones más que en el segundo trimestre. La previsión reconoce que es un objetivo exigente, pero argumenta que es plausible dada la trayectoria de gasto de Alphabet, los planes de trasladar parte de la carga de trabajo a proveedores externos y un negocio de chips en expansión.[S1]
Gasto, cartera de pedidos y capacidad externa
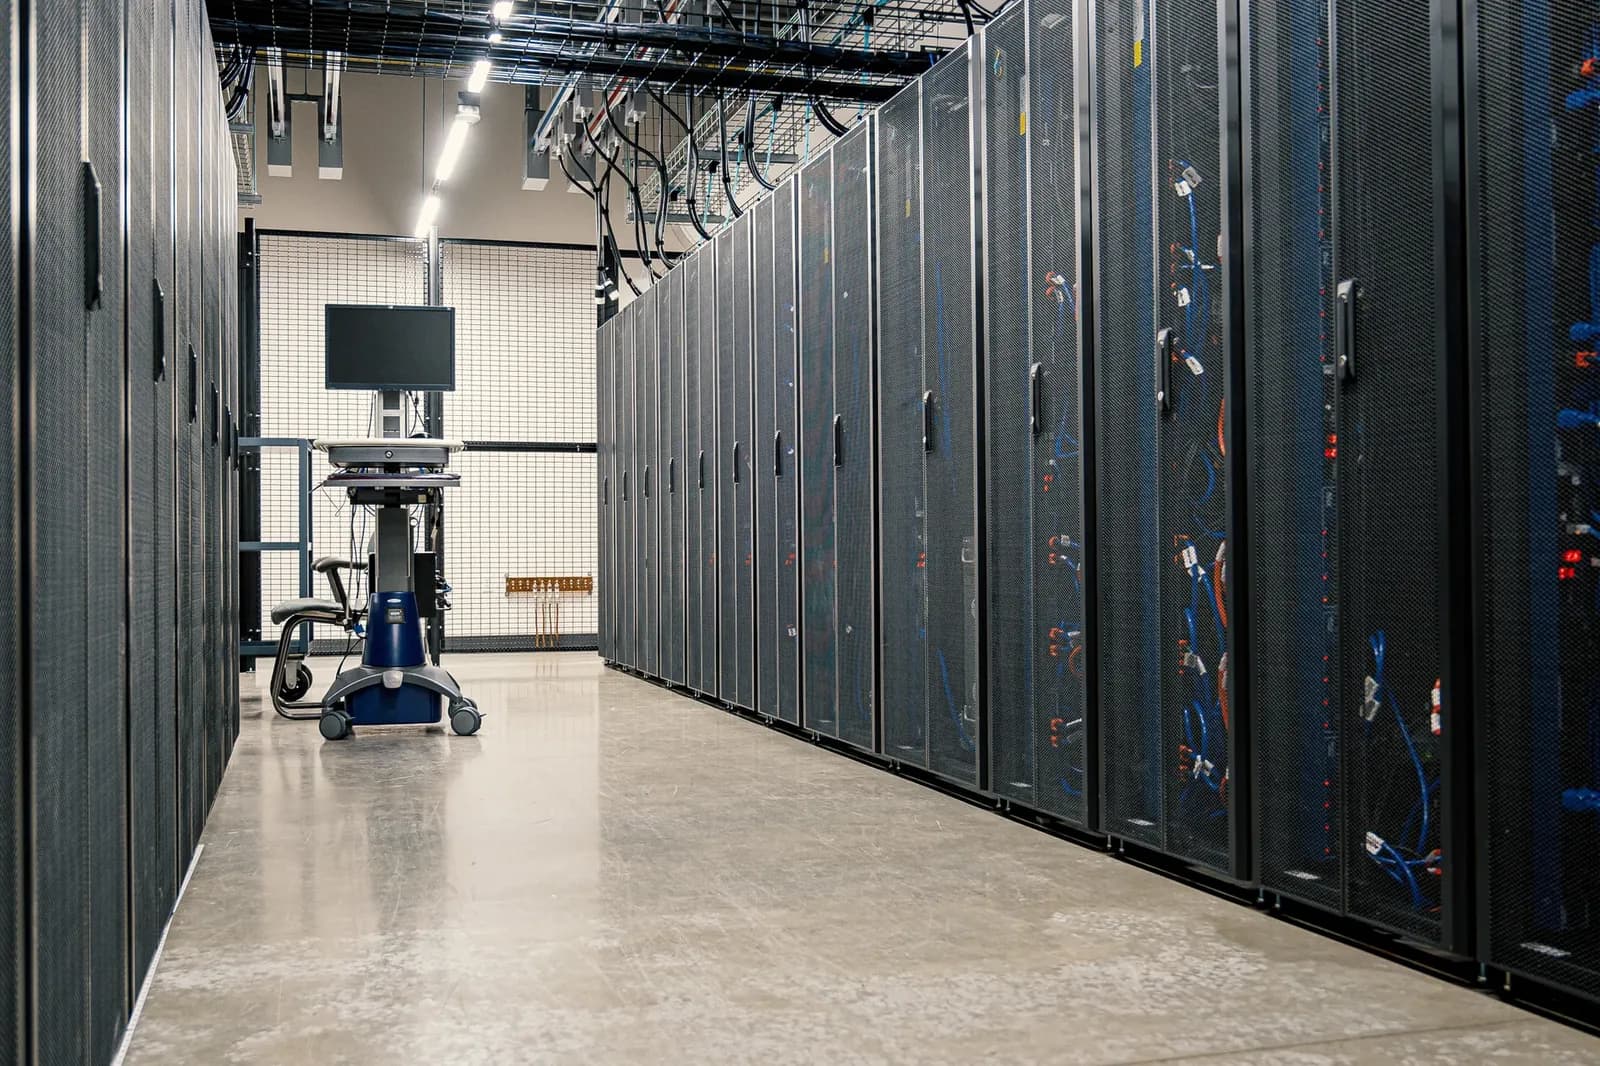
El gasto de capital de Alphabet ha aumentado en todos los trimestres desde comienzos de 2025, y el desfase entre el gasto y la monetización es clave para la tesis alcista. Un centro de datos suele tardar un par de años desde el inicio de las obras hasta estar listo para servidores y equipos de red, y los bastidores recién adquiridos necesitan unos tres meses antes de entrar en servicio. Como la dirección afirma que sigue limitada por la capacidad, los servidores añadidos se utilizan casi de inmediato.[S1]
La dirección prevé reconocer la mitad de una cartera de pedidos de 514.000 millones de dólares en 24 meses, un promedio de 32.000 millones por trimestre, y señala que los clientes superan sus compromisos en más del 50%, lo que podría elevar ese promedio hacia los 50.000 millones. Alphabet también planea apoyarse en capacidad de terceros en el tercer trimestre como puente mientras construye capacidad propia, una medida que, según la directora financiera Anat Ashkenazi, presionará los márgenes de la nube pero permitirá a la empresa capturar un mayor valor global.[S1]
La venta directa de los chips TPU personalizados de Alphabet a compradores externos es otro factor. El efecto sobre los ingresos debería ser modesto, pero representar un avance significativo respecto al segundo trimestre. El inventario de Alphabet alcanzó los 10.000 millones de dólares, frente a los 2.400 millones a comienzos de año, reflejando en gran medida TPU ya contratadas.[S1]
Preocupación por la caja y valoración
Incluso con la aceleración de los ingresos de la nube, los inversores siguen inquietos por la rentabilidad del gasto de Alphabet en inteligencia artificial. La empresa registró flujo de caja libre negativo por primera vez como compañía cotizada en el trimestre anterior, y se espera que empeore en los próximos trimestres. La acción ha caído desde un máximo histórico en primavera y cotiza a 26 veces las estimaciones de beneficios futuros.[S1]
Ese es el múltiplo más bajo entre las tres grandes plataformas de nube pública, aunque el negocio de nube de Alphabet crece más rápido que el de sus competidores y su unidad de Búsqueda sigue generando un beneficio operativo sustancial. La previsión sostiene que Alphabet está mejor situada para obtener altos rendimientos sobre el capital invertido porque sus chips TPU ofrecen una recuperación más rápida que los chips GPU convencionales, lo que la convierte en el proveedor de nube preferido para comprar ahora.[S1]