Por qué productores y refineras vuelven al punto de mira
La inflación sigue siendo persistente, los precios de la energía suben y los tipos de interés parecen destinados a mantenerse elevados durante un periodo prolongado. Esa combinación importa a los productores y refineras de energía de EE. UU., porque puede lastrar a una parte del sector mientras abre oportunidades en otra. Quien pase por alto ese giro corre el riesgo de perder rentabilidad, según el análisis de cribado. Las tres compañías examinadas son una muestra pequeña; el mismo cribado identificó otras 41 productoras y refineras estadounidenses con casos de inversión comparables que no se detallan.[S1][S2]
Sable Offshore: caja ligada al crudo desde California
Sable Offshore opera tres plataformas y gasoductos submarinos frente a la costa de California como productor independiente de petróleo y gas en alta mar de EE. UU., lo que expone su flujo de caja directamente a los precios de las materias primas. La compañía tiene un valor de mercado de unos 637 millones de dólares. Su programa, que combina Perf Add de bajo coste y optimización de ESP, ha registrado en los primeros intervalos una producción de entre 900 y 1.100 barriles diarios, frente a previsiones de 250 a 280 barriles diarios con un coste de descubrimiento y desarrollo de unos 0,64 dólares por barril. Eso apunta a un programa capaz de elevar la producción y sostener mejores márgenes netos.[S1]
La pregunta abierta es si una presión aún poco valorada podría cambiar discretamente cuánto de esa producción futura se convierte en fortaleza duradera de márgenes. Si esa presión resulta decisiva, la historia de generación de caja de la compañía podría estar acelerándose bajo la superficie, según el análisis.[S1]
CVR Energy: márgenes de refino frente a costes regulatorios
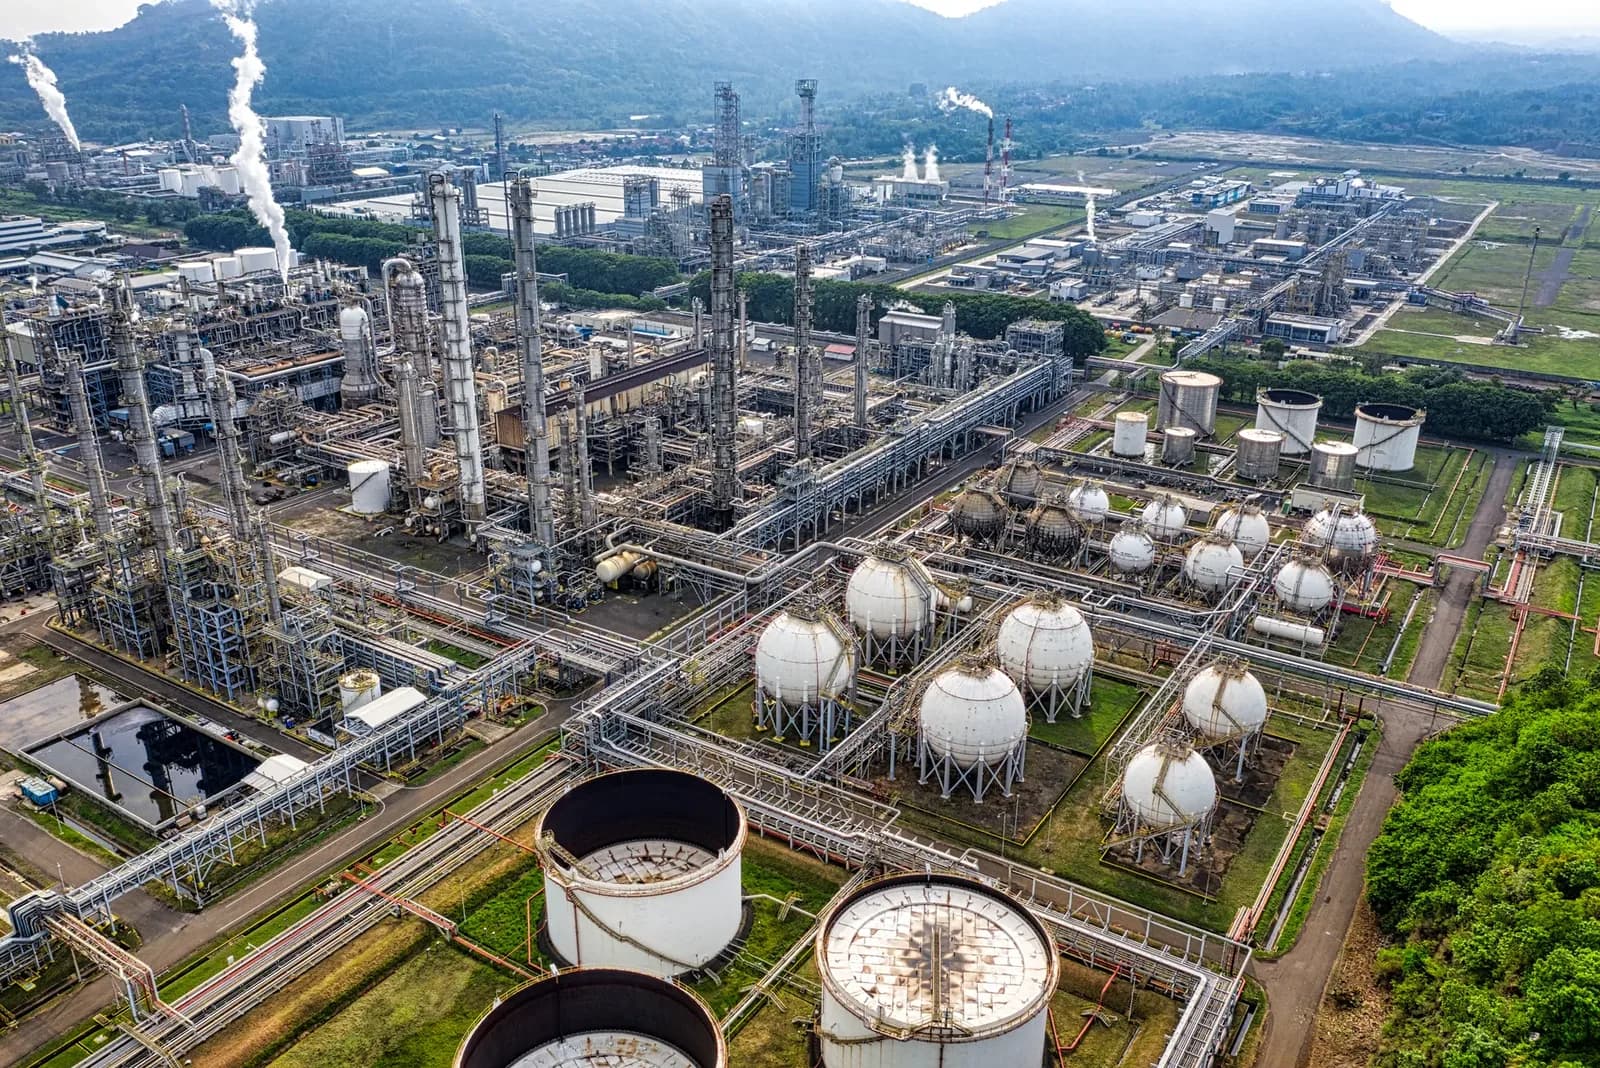
CVR Energy gestiona refinerías, instalaciones de diésel renovable y plantas de fertilizantes nitrogenados en Estados Unidos. De unos 8.500 millones de dólares de ingresos, alrededor de 7.700 millones proceden del petróleo y 677 millones de los fertilizantes nitrogenados, y la acción está valorada en torno a 6.200 millones. Unos precios de surtidor más altos por la inflación pueden ampliar los márgenes de craqueo de la gasolina y el diésel, pero ese beneficio se complica por costes regulatorios que recortan directamente la economía del refino.[S1]
Entendé esta noticia a fondo
Los costes de cumplimiento del Estándar de Combustibles Renovables van en aumento, con gastos netos de RIN que alcanzaron 143 millones de dólares en un trimestre y 216 millones en el siguiente. Se espera que esos costes sigan siendo una carga estructural importante capaz de comprimir los márgenes netos y el flujo de caja libre incluso cuando los márgenes de craqueo parezcan favorables. La pregunta es qué ocurre si una palanca regulatoria menos visible se mueve mientras los precios de la energía se mantienen firmes y el mercado da por hecho que los márgenes amplios persistirán.[S1]
Ring Energy: eficiencias y riesgo de balance
Ring Energy es uno de los casos más claros de exposición pura al tema de productores y refineras de EE. UU. Ingresa unos 324 millones de dólares por exploración y producción y tiene un valor de mercado de aproximadamente 357 millones, con una producción de petróleo y gas que vincula su generación de caja directamente a los precios de las materias primas. Sus terrenos en el oeste de Texas y Nuevo México hacen que la exposición dependa estrechamente de cómo respondan los precios estadounidenses del petróleo y el gas a una inflación pegajosa y a costes de combustible más altos.[S1]
La reciente adquisición e integración eficiente de los activos de Lime Rock, con producción madura de bajo declive y un enfoque estratégico en sinergias operativas, ha producido reducciones significativas en los gastos operativos de arrendamiento. Se esperan más ahorros de costes y estabilidad operativa, con un efecto positivo en los márgenes netos y el flujo de caja libre. La verdadera prueba llega si una presión menos visible sobre el balance se desplaza justo cuando esas ganancias de eficiencia empiezan a llegar a los márgenes, lo que podría desacoplar el progreso operativo del riesgo financiero.[S1]