Un mar de pérdidas en el sector tecnológico
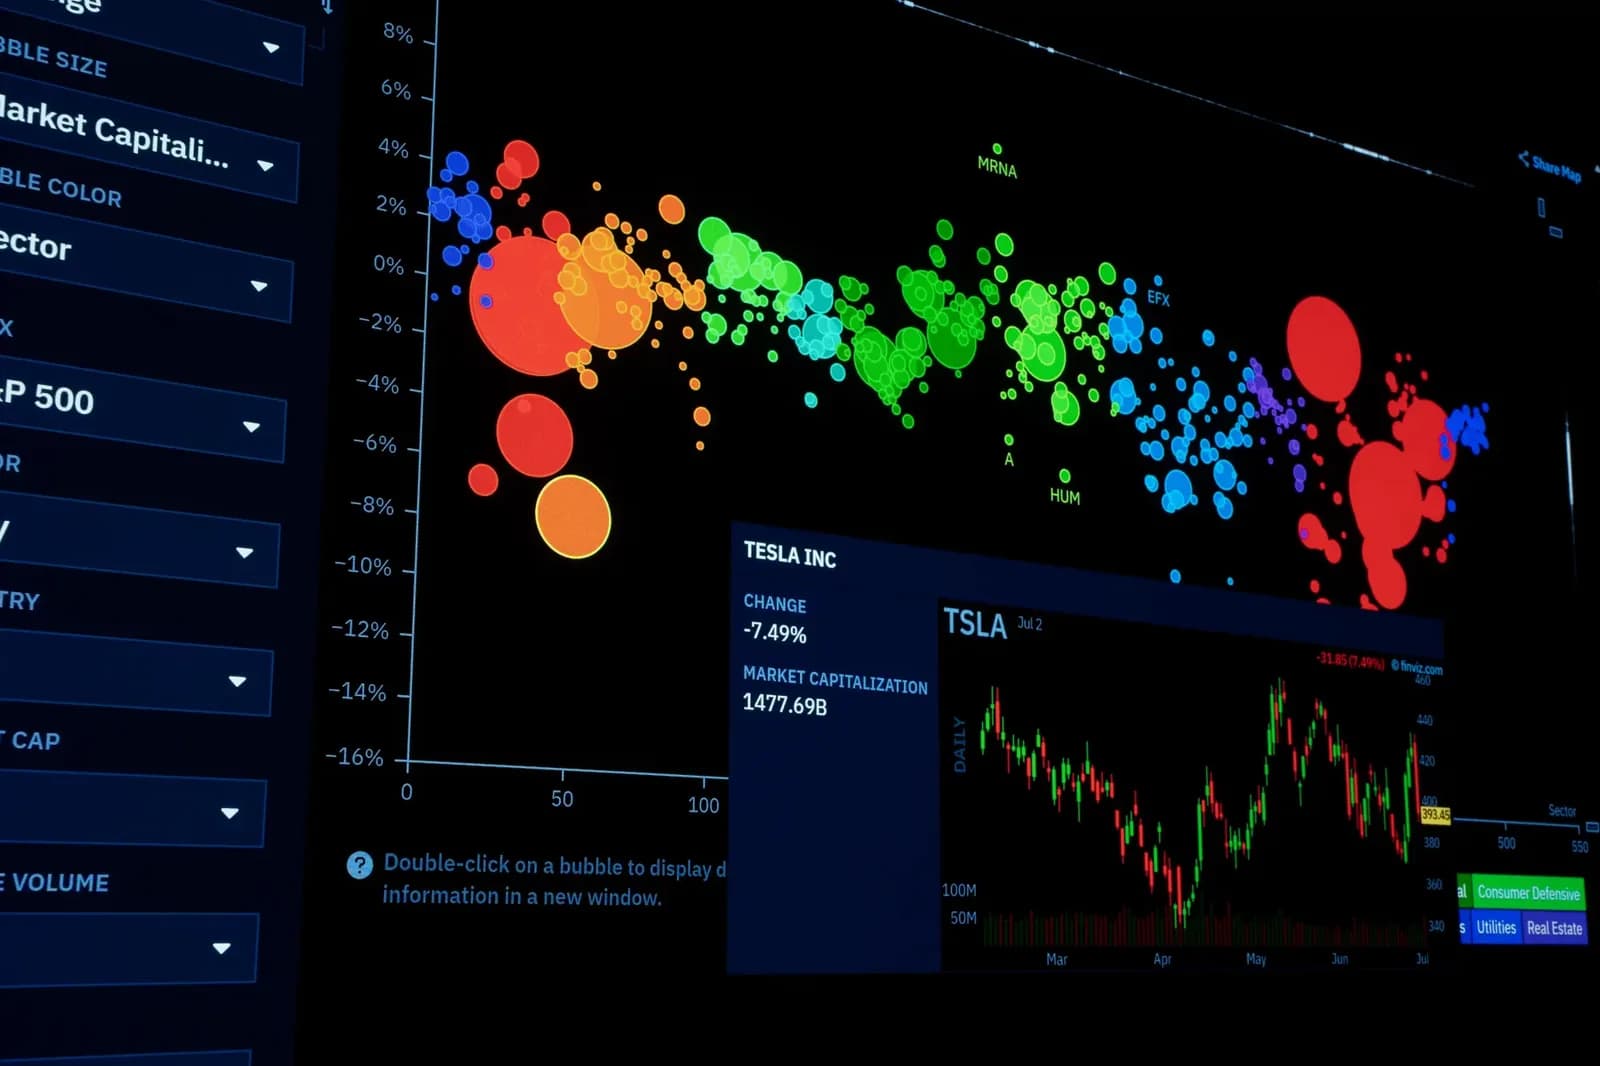
Las acciones tecnológicas sufrieron su mayor caída diaria desde el anuncio de aranceles de abril de 2025, después de que los inversores reaccionaran a los resultados electorales de mitad de mandato, que sembraron dudas sobre el ritmo de construcción de infraestructura de IA. El índice compuesto Nasdaq cayó más de 1.340 puntos, un 5,2%, hacia el mediodía, borrando más de 3 billones de dólares en capitalización bursátil, según datos de Bloomberg. El índice del sector de semiconductores de Filadelfia, que sigue a las treinta mayores empresas de chips, perdió más de 1.000 puntos y se encaminaba a su peor sesión desde marzo de 2020.[S1]
La caída fue generalizada, arrastró a todo el mercado y revirtió el repunte que había seguido a la conquista demócrata del Senado y la Cámara de Representantes el miércoles. Los votantes habían respaldado candidatos e iniciativas destinadas a limitar la expansión de los centros de datos de IA en Estados Unidos. Para el jueves, ese mensaje parecía haber calado con más fuerza entre los inversores tecnológicos, a medida que aparecían señales tempranas de un cambio en las condiciones del negocio.[S1]
Las grandes tecnológicas sufrieron pérdidas abultadas. Meta, matriz de Facebook, bajó un 3,4%; Microsoft, un 2,8%; y Nvidia, un 8%. La venta se extendió mucho más allá del sector tecnológico, con el promedio industrial Dow Jones cayendo unos 1.700 puntos en medio del retroceso general del mercado.[S1][S2]
Fabricantes de chips y neoclouds, los más castigados
Las empresas de semiconductores se llevaron algunos de los peores golpes. Micron, entre los tres mayores fabricantes de chips de memoria del mundo, cayó cerca de un 14%, mientras que AMD, rival de Nvidia, también perdió un 14%. Las firmas neocloud, que se han endeudado fuertemente para construir centros de datos que compiten con Amazon y Google, sufrieron un impacto particularmente duro. CoreWeave, una de las principales compañías neocloud, bajó un 9% el jueves y se encaminaba a una caída del 18% en dos sesiones.[S1]
Google, uno de los mayores proveedores de nube del sector y respaldado por su negocio de publicidad en búsquedas, bajó un 1,6%, una cifra comparativamente modesta. La divergencia puso de manifiesto cómo los inversores distinguían entre empresas con fuentes de ingresos diversificadas y aquellas más expuestas directamente al ciclo de construcción de centros de datos.[S1]
Directivos y analistas revisan las perspectivas
Dina Powell McCormick, presidenta de Meta, reconoció el miércoles los nuevos obstáculos durante una conferencia organizada por el Wall Street Journal. Dijo que construir centros de datos en Estados Unidos será más difícil y señaló que todos los hiperescaladores se preguntan ahora si necesitan construir fuera del país, y describió la cobertura de inversiones tan enormes como una decisión sensata.[S1]
Dan Ives, el analista habitualmente alcista de Yorkville Ives, dijo a los inversores en una nota del jueves que ahora espera que el crecimiento del gasto de capital del sector tecnológico alcance su máximo el próximo año, en lugar de 2028 o 2029. Escribió que, si bien el gasto de capital de las grandes tecnológicas y los hiperescaladores debería superar fácilmente el billón de dólares en 2027, la tasa de crecimiento hacia 2028 se moderará claramente de forma significativa, ya que la construcción de centros de datos avanzará a un ritmo mucho más lento debido al mapa político, especialmente en el estado de Texas.[S1]
Ives estimó que, en el escenario más bajo, el 10% de los 800 a 1.000 centros de datos centrados en IA previstos en Estados Unidos desaparecerá ahora de la hoja de ruta, y que hasta un 20% podría enfrentarse a un camino regulatorio mucho más largo que afectaría aún más la expansión de capacidad en los próximos años. La ola de gasto de capital ha sido un motor de la economía estadounidense durante los últimos dos años, mientras Alphabet, Microsoft, Amazon, Meta, Oracle y las nuevas empresas neocloud se apresuraban a construir centros de datos para servicios de IA, gastando cientos de miles de millones en chips, computadoras, equipos de red, terrenos, energía y construcción.[S1]