Las acciones de Tokio abren al alza tras el rally en EE. UU.
El promedio bursátil Nikkei rebotó en la apertura en Tokio el lunes 5 de octubre, ganando 804,28 puntos, o un 1,18%, respecto a la sesión anterior, hasta 69.113,74. El avance siguió al informe de empleo de EE. UU. del viernes, que mostró que las nóminas no agrícolas de septiembre crecieron menos de lo que habían pronosticado los economistas, enfriando las expectativas de un alza temprana de tasas por parte de la Reserva Federal. Las acciones estadounidenses habían cerrado al alza para terminar la semana, y ese impulso se trasladó al mercado de Tokio mientras los inversores celebraban el cambio de sentimiento.[S1]
El índice amplió sus ganancias después de la campana de apertura, llegando a subir aproximadamente 1.300 puntos, o cerca de un 1,9%, desde el cierre anterior. Ese movimiento marcó la primera vez que el Nikkei cotizó por encima del nivel de 69.000 en aproximadamente un mes y medio. La sesión previa había terminado con el índice bajando 647,26 puntos hasta 68.309,46, lo que convierte el rebote del lunes en un giro brusco.[S1]
El fallo del empleo en EE. UU. reconfigura las expectativas de tasas
Según el informe de empleo de septiembre del Departamento de Trabajo de EE. UU. publicado el viernes, las nóminas no agrícolas aumentaron solo 29.000 respecto al mes anterior, por debajo de las expectativas del mercado. La tasa de desempleo se situó en el 4,2%. Las cifras de nóminas de julio y agosto también se revisaron a la baja en conjunto en 60.000. Los datos más débiles de lo esperado llevaron a los operadores a reducir sus apuestas a subidas inminentes de tasas, lo que dio un viento de cola a las acciones.[S1]
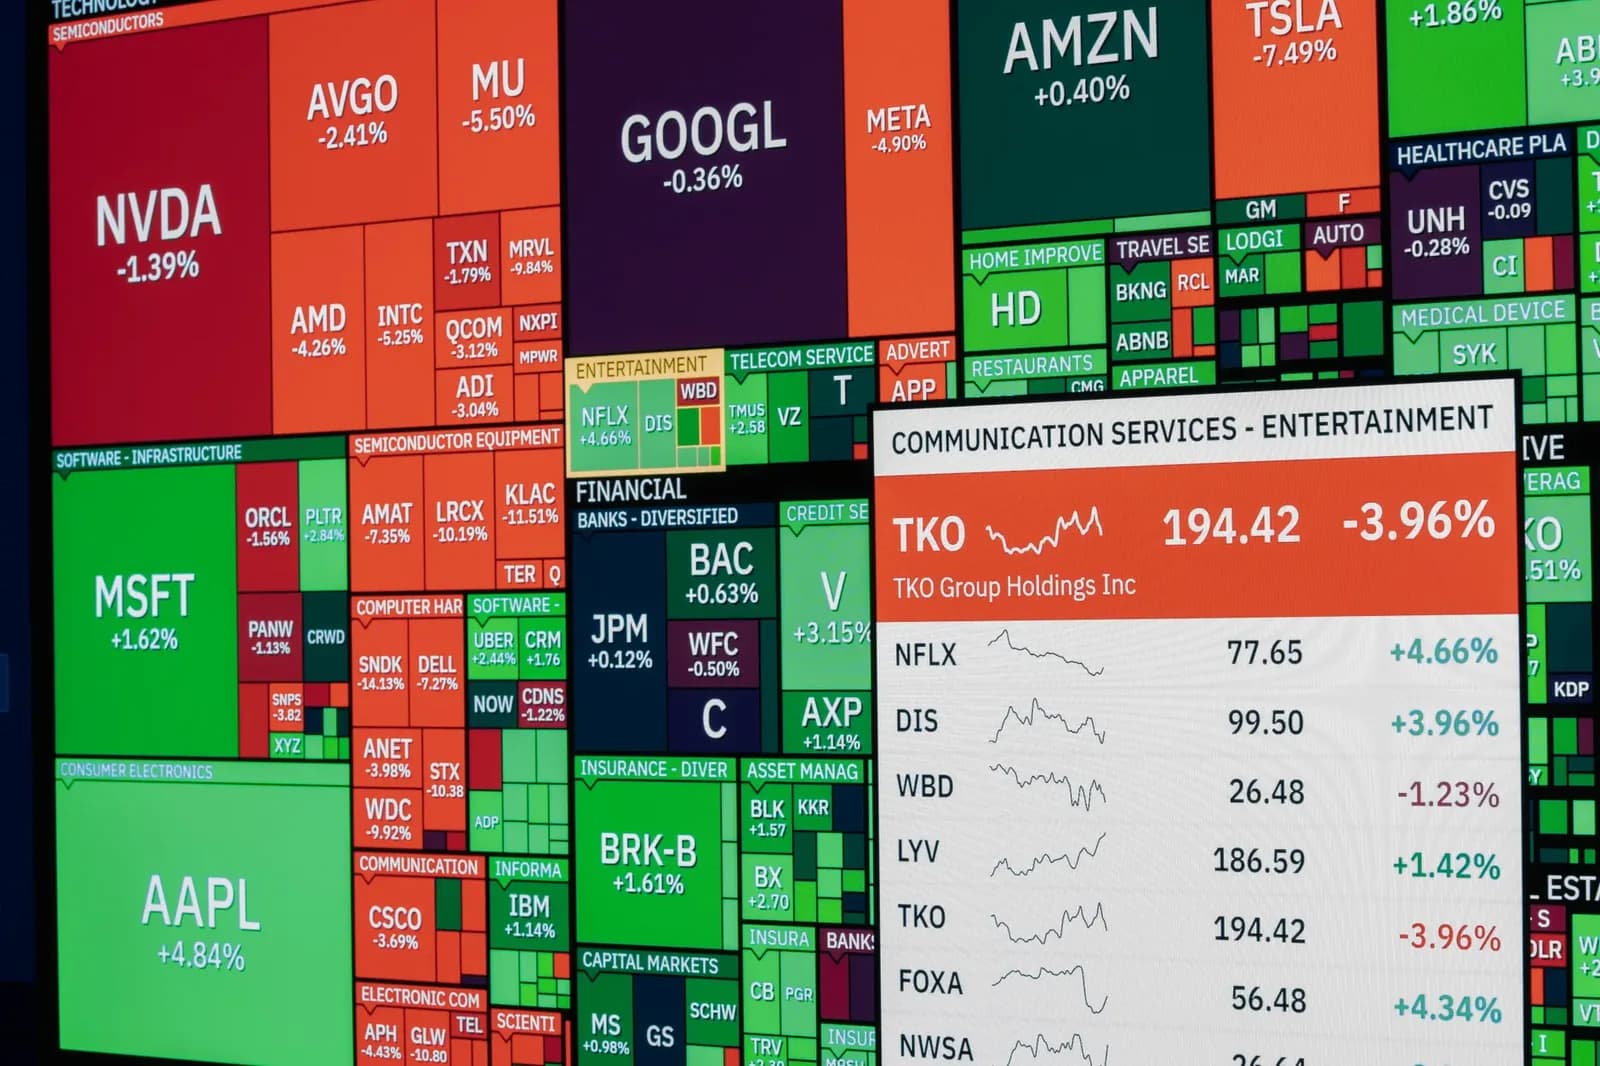
En Nueva York el viernes, los tres principales índices bursátiles estadounidenses cerraron al alza. El promedio industrial Dow Jones terminó con una subida de 250,40 puntos, o un 0,49%, hasta 51.176,96, mientras que el tecnológico Nasdaq Composite ganó 319,27 puntos, o un 1,19%, hasta 27.190,86. El S&P 500 subió 56,27 puntos, o un 0,73%, hasta 7.722,72. Los datos de nóminas más débiles de lo anticipado redujeron las expectativas de una subida de al menos 25 puntos básicos por parte de la Fed en su reunión de finales de octubre hasta el 22,7%, según CME FedWatch, desde el 24,4% de la sesión anterior y el 64,2% de una semana antes.[S1][S2]
Robert Bernstone, jefe de trading de SummitTX Capital en Nueva York, dijo que la noticia era aceptable en tanto mostraba que la economía no estaba rugiendo, pero señaló que, si bien eliminaba la subida de tasas a corto plazo, persistían las preocupaciones sobre la economía y la inflación, dejando a la gente con un optimismo cauteloso. También dijo que un posible apretón hacia finales de año, o al menos durante el próximo mes o dos, podría ocurrir simplemente porque era un rally odiado.[S2]
Entendé esta noticia a fondo
Petróleo, divisas y movimientos sectoriales
Una decisión de las naciones del G7 de liberar reservas estratégicas de petróleo hizo bajar los futuros del crudo, apoyando aún más el sentimiento de los inversores. Al disiparse las preocupaciones por los precios elevados del petróleo, el capital fluyó con mayor facilidad hacia una amplia gama de sectores. En el mercado de divisas, el par dólar-yen cotizó en torno a 157,80 yenes por dólar, ligeramente más débil para el yen en comparación con el nivel de 157,66 visto al cierre de la negociación en Tokio el viernes.[S1]
Los futuros del Nikkei 225 en el Chicago Mercantile Exchange se liquidaron en 69.910 en términos de yenes, 1.260 puntos más que el cierre diurno de la Bolsa de Osaka, mientras que los futuros denominados en dólares terminaron 1.285 puntos más altos en 69.935. Según los niveles de los futuros, el Nikkei parecía posicionado para probar potencialmente el umbral de 70.000. Entre las acciones individuales, los valores relacionados con semiconductores como Tokyo Electron y Advantest avanzaron, mientras que SoftBank Group también atrajo interés de compra. Fast Retailing cotizó con firmeza y Kioxia Holdings mostró resistencia. El valor de primera línea Toyota Motor se mantuvo estable, mientras que Mitsubishi UFJ Financial Group subió modestamente. Por sectores, maquinaria eléctrica, maquinaria y productos de vidrio y cerámica estuvieron entre los de mejor rendimiento, mientras que las acciones de minería y pasta y papel cayeron.[S1]
En el mercado estadounidense en general, las expectativas moderadas de una inminente subida de tasas ayudaron a impulsar acciones sensibles a las tasas, como el índice inmobiliario del S&P 500, que ganó un 0,4%, y el índice de pequeña capitalización Russell 2000, que ganó un 0,9% para registrar su mayor ganancia diaria en un mes. Las acciones de gran capitalización ayudaron a liderar el avance, con Nvidia subiendo un 1,3% y Tesla ganando un 4,7%, lo que las colocó entre los mayores impulsores del S&P 500. Las ganancias de Tesla ayudaron a elevar el índice de consumo discrecional del S&P 500 un 1,4% como el mejor de los 11 principales sectores del S&P.[S2]
A pesar de las ganancias del viernes, tanto el Dow como el S&P 500 registraron su cuarta caída semanal en las últimas cinco, pero el Nasdaq aseguró una ganancia semanal, la quinta en las últimas seis. En la semana, el S&P 500 cedió un 0,27%, el Nasdaq subió un 0,45% y el Dow cayó un 1,26%. Nike tropezó un 3,6% como el peor valor del Dow después de que la empresa estadounidense de ropa deportiva pronosticara una sorprendente caída pronunciada de los ingresos anuales debido a la debilidad en China, anunciara recortes de empleo y decidiera reorganizar sus divisiones de negocio globales. Las acciones de los proveedores de almacenamiento de datos cayeron, con Western Digital y Seagate Technology desplomándose alrededor de un 10% como los peores valores del índice tecnológico del S&P 500. Nikkei informó que el grupo tecnológico japonés Toshiba planea duplicar su capacidad de producción de discos duros utilizados en centros de datos de IA dentro del año fiscal 2027.[S2]